تجارت سیاه گوشت الاغ با سود گوسفندی/ سرمایه ۲۷ میلیونی برای سود ۹۵ میلیونی + اینفوگرافی
برآورد مازاد درآمد ۵۱ تا ۹۴.۶ میلیون تومانی در چهار سناریوی فرضی فروش ۱۰۰ کیلوگرم گوشت تقلبی
تحریریه آوش/ اختلاف قیمت گوشت الاغ با گوشت گوسفند و گوساله، در کنار کاهش قدرت خرید خانوارها و تمایل مردم به خرید محصول ارزانتر، میتواند انگیزه عرضه گوشت با هویت جعلی را افزایش دهد. محاسبات ما نشان میدهد حاشیه سود احتمالی انجام این تخلف و فروش یک محموله ۱۰۰ کیلوگرمی گوشت تقلبی، حدود ۵۱ تا ۹۵ میلیون تومان برآورد میشود
محمدحسین خودکار/ انتشار خبرهای بیشتر درباره کشف محمولههای گوشت حیوانات تکسمی از جمله الاغ، اسب و قاطر در شهرهای مختلف کشور طی ماههای اخیر، بار دیگر موضوع کشتار غیرمجاز این حیوانات و احتمال عرضه گوشت آنها با هویت جعلی را به یکی از مسائل قابل توجه در حوزه نظارت بر بازار محصولات پروتئینی تبدیل کرده است. در تازهترین موارد، حدود ۹۰ کیلوگرم گوشت مشکوک در قرچک و همچنین نزدیک به ۱۰۰ کیلوگرم گوشت الاغ در ساوه کشف شده است.
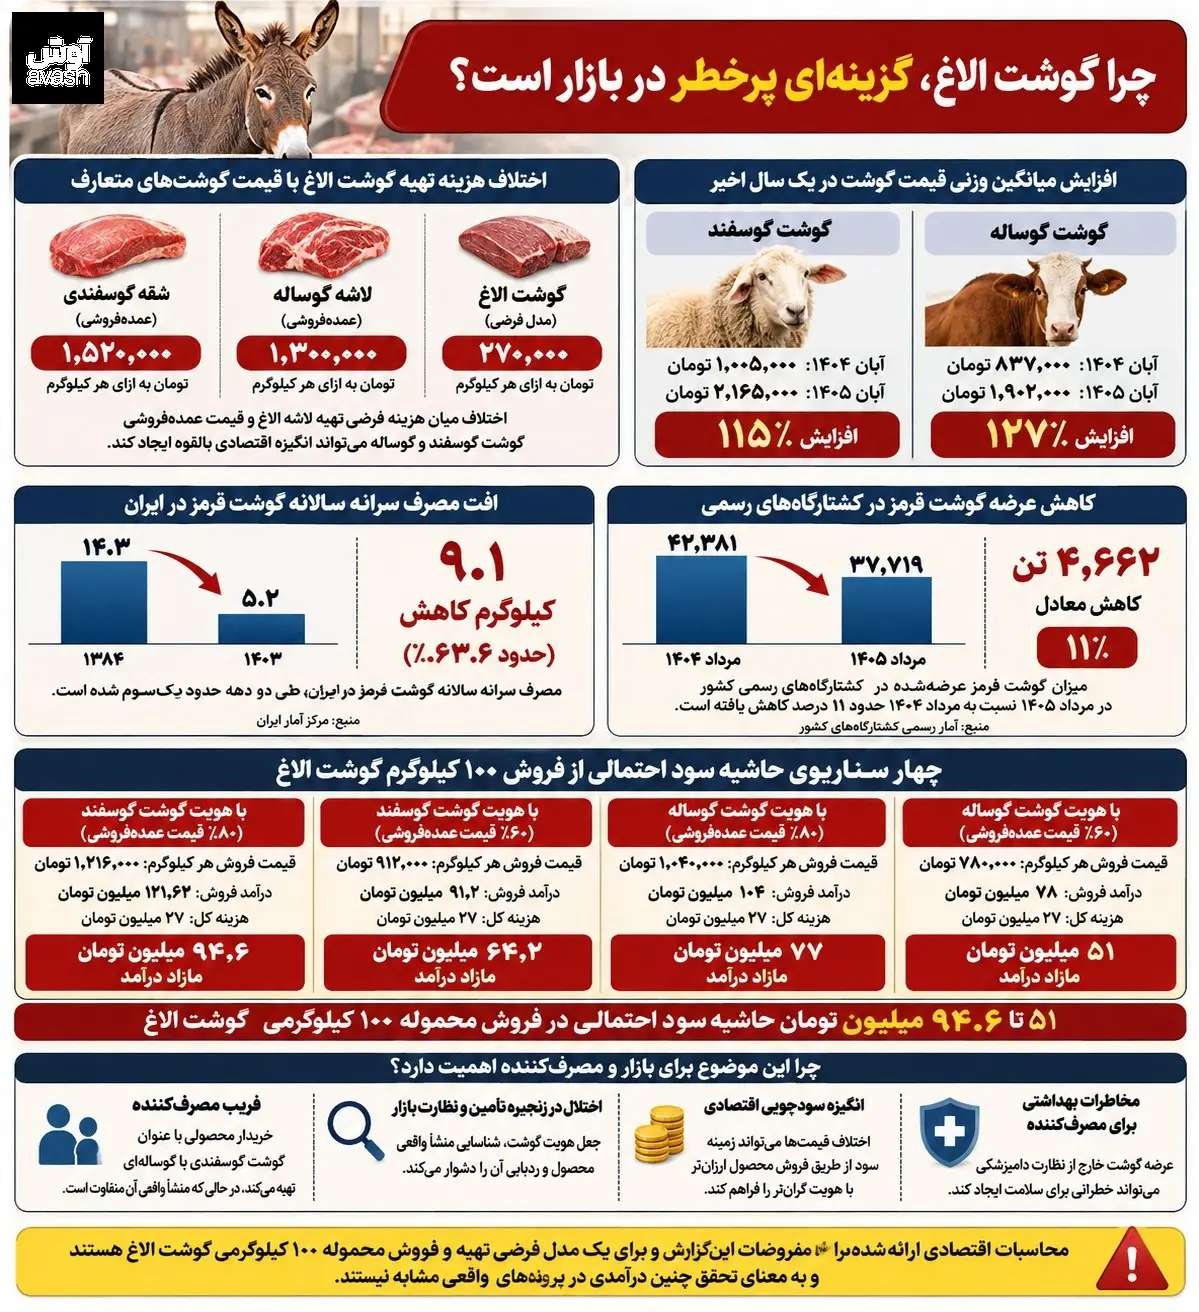
اگرچه کشف این محمولهها و حتی مرور خبرهای مشابه قبلی، بهتنهایی برای اثبات گستردگی عرضه گوشت حیوانات تکسمی در سطح کشور کافی نیست، اما همزمانی این پروندهها با کاهش مصرف گوشت قرمز و افزایش شدید قیمت گوشت گوسفند و گوساله در سالهای اخیر، این پرسش را مطرح میکند که آیا اختلاف قیمت میان گوشت واقعی و محمولههای غیرمجاز میتواند انگیزه اقتصادی قابل توجهی برای عرضه گوشت تقلبی ایجاد کند؟
از ساوه تا قرچک؛ جدیدترین نمونههای کشف گوشت حیوانات تکسمی
تازهترین خبر منتشرشده درباره کشف محموله گوشت حیوانات تکسمی مربوط به همین هفته گذشته است. روز ۱۴ آبان ۱۴۰۵، حدود ۹۰ کیلوگرم گوشت فاقد هویت در یک رستوران و یک واحد قصابی در قرچک کشف شد. مصطفی بوستانی، رئیس اداره دامپزشکی این شهرستان اعلام کرد بررسیهای آزمایشگاهی نشان داده است نمونههای گوشت کشفشده به حیوانات تکسمی مانند اسب و الاغ تعلق داشتهاند. پس از کشف این محموله، دو واحد صنفی با دستور قضایی و با همکاری پلیس اماکن و شبکه بهداشت پلمب شدند.
پنج روز پیش از این اتفاق یعنی در تاریخ ۹ آبان ۱۴۰۵ نیز حدود ۱۰۰ کیلوگرم گوشت الاغ در یک واحد دامداری غیرمجاز در ساوه کشف شده بود.
در پرونده ساوه، انتقال محموله به تهران از سوی رئیس اداره دامپزشکی این شهرستان اعلام شده، اما مقصد نهایی، خریدار و نحوه عرضه آن مشخص نیست.
سابقه کشف گوشت اسب و الاغ در سالهای اخیر
کشف محمولههای گوشت حیوانات تکسمی در بازار محصولات پروتئینی موضوع تازهای نیست و در سالهای گذشته نیز پروندههای متعددی در این زمینه تشکیل شده و از جمله در شهریورماه ۱۴۰۰، حدود نیم تن گوشت اسب و الاغ در یک واحد دامداری غیرمجاز در تهران کشف شد. شهریور ۱۴۰۱ نیز سید محمد آقامیری، رئیس وقت سازمان دامپزشکی کشور و حامد زارعی، رئیس وقت سازمان نظام دامپزشکی درباره گزارشهای مربوط به ذبح و فروش غیرقانونی گوشت این حیوانات ابراز نگرانی کردند، هرچند وقوع چنین تخلفاتی را «محدود» دانستند.
در بهمن ۱۴۰۳ نیز یک کشتارگاه غیرمجاز حیوانات تکسمی در اسلامشهر شناسایی شد. اسفند همان سال هم بیش از ۱۱ تن گوشت اسب در سنندج کشف و ۲۶ رأس اسب توقیف شد. در جریان این پرونده، دو مرکز عرضه پلمب و برای ۳۲ نفر پرونده تشکیل شد.
تیرماه ۱۴۰۴ نیز یک کشتارگاه غیرمجاز در شهریار شناسایی شد که طبق گزارشهای منتشرشده، گوشت الاغ کشتارشده در آن، میان برخی کبابیهای متخلف توزیع میشد. آبان همان سال نیز حدود یکونیم تن گوشت مخلوط اسب و گاو در اهواز کشف شد.
آذر ۱۴۰۴ هم حدود سه تن گوشت حیوانات تکسمی در یک واحد بستهبندی در تهران کشف شد. در این پرونده، حدود ۵ هزار برچسب جعلی با عنوان «گوشت گوساله منجمد برزیلی» نیز به دست آمد. پس از نمونهبرداری و انجام آزمایش روی ۱۲ نمونه، تعلق گوشتها به حیوانات تکسمی تأیید شد.
شهریور ۱۴۰۵ نیز ۲۵۴ کیلوگرم گوشت حیوانات تکسمی، از جمله الاغ، قاطر و اسب، در تهران کشف و پنج نفر در این پرونده دستگیر شدند.
اما برای دانستن جزئیات رشد نرخ قطعات گوشت گوسفند و گوساله طی یک سال اخیر ابتدا باید تغییرات نرخ قطعات مختلف گوشت گوسفند و گوساله طی یک سال اخیر مشخص شود که می توانید در گزارش «سود سیاه در بازار گوشت با رشد بیش از ۱۰۰ درصدی قیمتها» آن را مطالعه کنید.
از یک الاغ زنده چقدر گوشت به دست میآید؟
اما برای محاسبه هزینه تهیه یک محموله ۱۰۰ کیلوگرمی گوشت الاغ، ابتدا باید وزن دام زنده و بازده لاشه مشخص شود. طبیعتاً وزن الاغها با توجه به نژاد، سن، جنسیت، وضعیت بدنی و شرایط پرورش آنها متفاوت است. در تماسهای خبرنگار آوش با شمارههای درجشده در آگهیهای فروش الاغ زنده در فضای مجازی، اغلب فروشندگان، الاغهای خود را جوان و حدوداً سهساله معرفی میکردند تا به این شکل مشتری را جلب کنند.
نکته قابل توجه این است که برخلاف گاو و گوسفند، وزن یک الاغ زنده تأثیری در قیمت آن ندارد و فاکتور حائز اهمیت در تعیین ارزش این دام، سالم بودن، جوان بودن و میزان توانایی آن برای کار کردن در مزرعه یا گله است. اما پرسوجوهای ما از فروشندگان الاغ زنده از این حکایت دارد که این دام معمولاً بین ۱۵۰ تا ۲۵۰ کیلوگرم وزن دارد که در این گزارش، حد میانه را در نظر میگیریم و وزن یک الاغ زنده را حدود ۲۰۰ کیلوگرم فرض میکنیم.
در اینجا اما این سؤال مطرح میشود که یک الاغ زنده ۲۰۰ کیلویی، چه مقدار گوشت میدهد؟ پاسخ این پرسش هم قاعدتاً به نژاد و شرایط زیست و تغذیه هر حیوان بستگی دارد، اما طبق پژوهش دانشکده کشاورزی دانشگاه زاگرب کرواسی در سال ۲۰۲۳ درباره نژادهای مختلف الاغ، بازده لاشه سرد این دام بهطور متوسط حدود ۵۰ درصد وزن زنده آن برآورد شده است. در همان مطالعه، سهم گوشت بدون استخوان الاغ نیز حدود ۲۶ تا ۲۸ درصد وزن زنده اعلام شده است.
اگرچه نتایج این پژوهش مربوط به نژادهای گوناگون الاغ در کشور کرواسی است و نمیتوان آن را به تمام الاغهای پرورشیافته در ایران تعمیم داد، با این حال، با توجه به این که پژوهش داخلی دقیقی روی نژادهای مختلف الاغ انجام نشده یا دستکم نتیجه چنین تحقیقی در منابع در دسترس موجود نیست، نتایج پژوهش دانشگاه زاگرب کرواسی را در محاسبات فرضی این گزارش مبنا قرار میدهیم.
بنابراین در گزارش حاضر، اینطور فرض میکنیم که از یک الاغ ۲۰۰ کیلوگرمی، حدود ۱۰۰ کیلوگرم لاشه سرد و حدود ۵۴ کیلوگرم گوشت بدون استخوان به دست میآید. البته با توجه به این که طبیعتاً وقتی یک فرد خلافکار بخواهد گوشت الاغ را بهجای گوسفند یا گوساله به واحدهای صنفی متخلف بفروشد، آن را بهصورت شقه و با حداقل پاکسازی و آمادهسازی اولیه عرضه خواهد کرد و بعید است که گوشت بدون استخوان را به قصابی یا رستوران مشارکتکننده در این تخلف بفروشد، ما هم قیمت تمامشده تهیه لاشه الاغ با مقداری آمادهسازی و خرد کردن اولیه را مبنای مقایسه با نرخ عمدهفروشی شقه گوسفند یا لاشه گوساله قرار میدهیم؛ با این فرض که خود واحدهای صنفی متخلف خریدار محموله گوشت تقلبی، خرد کردن و آمادهسازی نهایی آن برای فروش به مشتری را برعهده میگیرند.
البته این موضوع هم یک فرض نزدیک به واقعیت است و برای این که مشخص شود خلافکاران، گوشت الاغ را دقیقاً به چه صورتی به واحدهای صنفی مشارکتکننده در جرم میفروشند یا حتی بعضاً خود این واحدهای صنفی بهصورت مستقیم دست به این تخلف میزنند یا خیر، باید جزئیات شواهد پروندههای کشف محمولههای حیوانات تکسمی بررسی شود.
بر همین اساس، با در نظر گرفتن بازده ۵۰ درصدی برای لاشه طبق نتایج پژوهش ذکرشده، از یک رأس الاغ با وزن زنده متوسط یعنی ۲۰۰ کیلوگرم، حدود ۱۰۰ کیلوگرم لاشه با استخوان به دست میآید. در نتیجه، ذبح یک رأس الاغ برای تهیه محموله ۱۰۰ کیلوگرمی لاشه و عرضه آن بهعنوان گوشت تقلبی به واحدهای صنفی متخلف، کافی است.
تهیه یک محموله ۱۰۰ کیلوگرمی گوشت الاغ چقدر هزینه میبرد؟
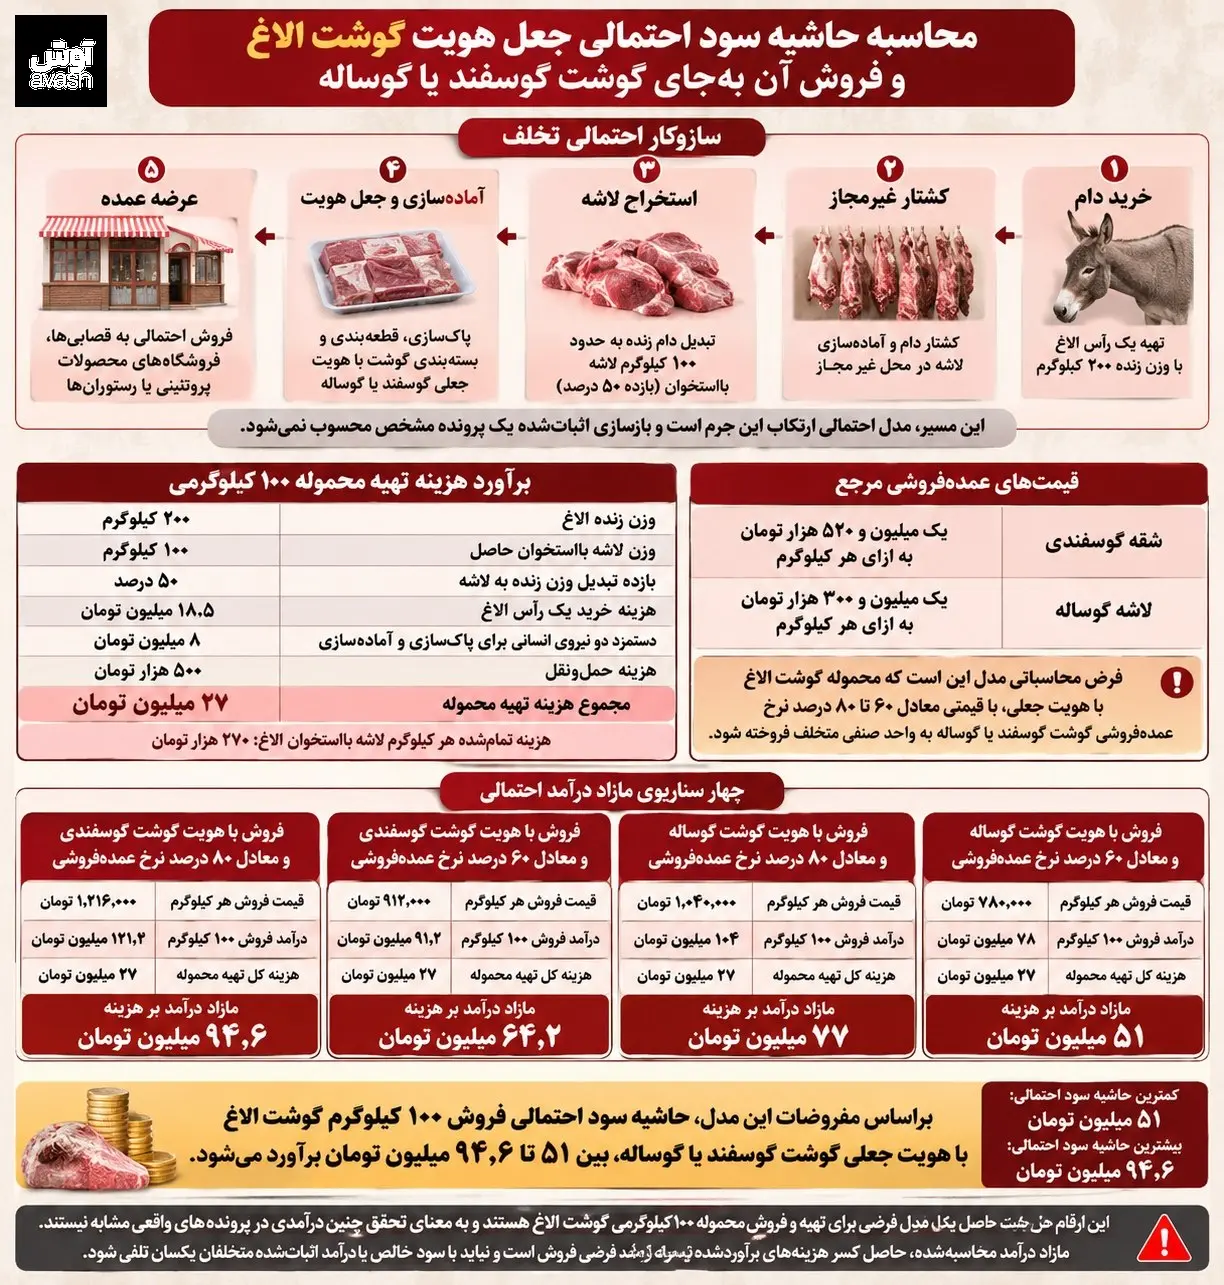
برای برآورد هزینه تمامشده تهیه محموله ۱۰۰ کیلوگرمی گوشت تقلبی، علاوه بر مبلغ مورد نیاز برای خرید یک الاغ زنده، باید مخارج مربوط به ذبح، آمادهسازی لاشه و انتقال محموله به مقصد، یعنی واحد صنفی متخلفی که قرار است گوشت را با هویت جعلی عرضه کند، نیز محاسبه شود.
بررسی آگهیهای فروش الاغ زنده در فضای مجازی و تماس با شمارههای ثبتشده در آگهیها نشان میدهد نرخ این دام بسته به سن، کیفیت و کارآیی آن در مزرعه یا گله متفاوت است و هر رأس الاغ میتواند بین ۱۲ تا ۲۵ میلیون تومان ارزش داشته باشد. با این حال، برای محاسبات این گزارش، متوسط این رقم یعنی ۱۸ میلیون و ۵۰۰ هزار تومان را بهعنوان قیمت خرید الاغ زنده در نظر میگیریم.
علاوه بر در نظر گرفتن مبلغ لازم برای خرید الاغ زنده، باید هزینههای مربوط به ذبح دام، آمادهسازی لاشه و انتقال محموله گوشت تقلبی به مقصد را نیز محاسبه کرد. این مخارج شامل انتقال دام از طویله یا هر محل دیگری که در آن نگهداری میشود، به محل ذبح دام و آمادهسازی لاشه آن است. پس از آن نیز باید هزینههای پاکسازی، خرد کردن اولیه و آماده کردن لاشه برای فروش و در نهایت، انتقال محموله گوشت تقلبی به واحد صنفی خریدار آن را نیز در نظر گرفت.
در این گزارش، با الگوبرداری از پرونده ساوه، فرض میکنیم که سه نفر در تهیه محموله گوشت تقلبی نقش دارند که یکی از آنها، متخلف اصلی یا اصطلاحاً رئیس باند است و دو نفر دیگر، نیروهای تحت امر او. با فرض این که کل فرآیند خرید الاغ زنده، انتقال، ذبح، آمادهسازی و فروش محموله نهایی به اندازه یک روز کاری زمان میبرد، دستمزد هرکدام از نیروهای انسانی را به علت این که قرار است در یک فعالیت غیرقانونی مشارکت کنند و طبیعتاً بیش از دستمزد عادی یک کارگر مطالبه میکنند، معادل دو برابر مزد روزانه ۲ میلیون تومانی یک کارگر فصلی، یعنی ۴ میلیون تومان در نظر میگیریم. بنابراین مجموع دستمزد نیروهای انسانی مشارکتکننده در این فرآیند را ۸ میلیون تومان برآورد میکنیم.
علاوه بر این، دو مورد را نیز باید بهعنوان هزینه حملونقل در نظر گرفت. نخست، هزینه انتقال الاغ زنده از محل نگهداری به محل ذبح و آمادهسازی لاشه و دوم، هزینه انتقال محموله گوشت تقلبی از محل کشتار به واحد صنفی شریک جرم. احتمالاً مورد اول با استفاده از وانت انجام خواهد شد و در مورد دوم نیز مشابه پرونده ساوه، اینطور فرض میکنیم که محموله گوشت ۱۰۰ کیلوگرمی با خودروی شخصی منتقل شود.
در چنین شرایطی، اگر متخلف اصلی یا همان رئیس باند، هر دو وسیله نقلیه، یعنی وانت و خودروی شخصی را در اختیار داشته باشد و نخواهد این وسایل نقلیه را کرایه کند، هزینه بنزین و استهلاک هر یک از دو وسیله نقلیه برای مسیر مربوط به آن حدود ۲۵۰ هزار تومان و مجموع هزینه حملونقل در این فرآیند حدود ۵۰۰ هزار تومان تخمین زده میشود.
در نتیجه، بهای تمامشده تهیه محموله ۱۰۰ کیلوگرمی گوشت الاغ از سه بخش تشکیل میشود: ۱۸ میلیون و ۵۰۰ هزار تومان برای خرید یک رأس الاغ زنده، ۸ میلیون تومان بابت دستمزد نیروهای انسانی مورد نیاز برای انتقال و ذبح دام و آمادهسازی محموله و ۵۰۰ هزار تومان برای حملونقل.
بنابراین، با توجه به جمیع این محاسبات، هزینه تمامشده تهیه محموله فرضی ۱۰۰ کیلوگرمی گوشت الاغ ۲۷ میلیون تومان برآورد میشود.
تخمین سود عرضه ۱۰۰ کیلوگرم گوشت الاغ با هویت جعلی
با مشخص شدن هزینه تمامشده تهیه محموله ۱۰۰ کیلوگرمی گوشت الاغ و همچنین با در نظر گرفتن قیمت عمدهفروشی گوشت گوسفند و گوساله، میتوان چهار سناریوی فرضی را برای فروش گوشت تقلبی به یک واحد صنفی متخلف محاسبه کرد.
این سناریوها را به این دلیل بهعنوان فرضهای نزدیک به واقعیت در نظر میگیریم که گوشت الاغ اساساً نرخ مشخصی در بازار سیاه ندارد.
در سناریوهای فرضی، قیمت فروش هر کیلوگرم محموله گوشت الاغ را معادل ۶۰ تا ۸۰ درصد نرخ عمدهفروشی شقه گوسفند یا لاشه گوساله در نظر میگیریم، با این توضیح که قاعدتاً شخص متخلفی که گوشت تقلبی را به واحد صنفی شریک جرم خود میفروشد، باید آن را با نرخی پایینتر از نرخ عمدهفروشی گوشت در کشتارگاهها عرضه کند تا خرید این محموله برای قصابی، فروشگاه محصولات پروتئینی یا رستوران متخلف خریدار محموله تقلبی، بهصرفه باشد و خودش هم بتواند محصول دارای هویت جعلی را با قیمتی کمتر از قیمت گوشت واقعی به فروش برساند.
در سناریوی نخست، اینطور فرض میکنیم که محموله ۱۰۰ کیلوگرمی گوشت الاغ بهجای لاشه گوساله و با قیمت ۶۰ درصد نرخ عمدهفروشی آن به فروش برسد.
اگر قیمت هر کیلوگرم لاشه گوساله در عمدهفروشی را یک میلیون و ۳۰۰ هزار تومان در نظر بگیریم، ۶۰ درصد این مبلغ برابر با ۷۸۰ هزار تومان میشود. بنابراین، فروش ۱۰۰ کیلوگرم لاشه الاغ با این نرخ، ۷۸ میلیون تومان درآمد ایجاد میکند که با کسر ۲۷ میلیون تومان هزینه تهیه و انتقال محموله، مازاد درآمد احتمالی یا در واقع همان حاشیه سود کسبشده توسط فرد متخلف، به ۵۱ میلیون تومان میرسد.
در سناریوی دوم، اینطور در نظر میگیریم که محموله ۱۰۰ کیلوگرمی گوشت تقلبی بهجای لاشه گوساله اما با قیمت ۸۰ درصد نرخ عمدهفروشی آن عرضه شود. در این حالت، قیمت فروش هر کیلوگرم محموله تقلبی یک میلیون و ۴۰ هزار تومان محاسبه میشود. فروش ۱۰۰ کیلوگرم با این نرخ، ۱۰۴ میلیون تومان درآمد به همراه دارد. پس از کسر هزینه ۲۷ میلیون تومانی، مازاد درآمد یا همان حاشیه سود احتمالی حاصل از انجام این تخلف به ۷۷ میلیون تومان میرسد.
در سناریوی سوم، اینطور فرض میکنیم که محموله گوشت الاغ بهجای شقه گوسفندی و با قیمت ۶۰ درصد نرخ عمدهفروشی آن فروخته شود. قیمت عمدهفروشی هر کیلوگرم شقه گوسفندی یک میلیون و ۵۲۰ هزار تومان است و ۶۰ درصد این مبلغ معادل ۹۱۲ هزار تومان میشود. در نتیجه، فروش ۱۰۰ کیلوگرم محموله با این قیمت، ۹۱ میلیون و ۲۰۰ هزار تومان درآمد ایجاد میکند. با کسر ۲۷ میلیون تومان هزینه تهیه و انتقال، مازاد درآمد یا همان حاشیه سود احتمالی به ۶۴ میلیون و ۲۰۰ هزار تومان میرسد.
در سناریوی چهارم، اینطور فرض میکنیم که محموله گوشت الاغ بهجای شقه گوسفندی اما با قیمت ۸۰ درصد نرخ عمدهفروشی آن عرضه شود. در این حالت، نرخ فروش هر کیلوگرم محموله تقلبی یک میلیون و ۲۱۶ هزار تومان خواهد بود. فروش ۱۰۰ کیلوگرم گوشت الاغ با این نرخ، ۱۲۱ میلیون و ۶۰۰ هزار تومان درآمد ایجاد میکند. پس از کسر ۲۷ میلیون تومان هزینه تمامشده، حاشیه سود احتمالی به ۹۴ میلیون و ۶۰۰ هزار تومان میرسد.
بر این اساس، در چهار سناریوی فرضی بررسیشده، مازاد درآمد یا همان حاشیه سود احتمالی که از فروش یک محموله ۱۰۰ کیلوگرمی گوشت الاغ با هویت جعلی و بهجای گوشت گوسفند یا گوساله به دست میآید، بین ۵۱ میلیون تومان تا ۹۴ میلیون و ۶۰۰ هزار تومان برآورد میشود. کمترین رقم مربوط به فروش محموله بهجای لاشه گوساله با ۶۰ درصد قیمت عمدهفروشی و بیشترین رقم مربوط به فروش آن بهجای شقه گوسفندی با ۸۰ درصد نرخ عمدهفروشی است.
البته این ارقام تخمینی و مبتنی بر فرضهای محاسباتی این گزارش هستند و نباید آنها را سود خالص یا درآمد اثباتشده متخلفان در پروندههای مشابه دانست، زیرا قیمت خرید دام، بازده لاشه، هزینه آمادهسازی و نرخ فروش محموله میتواند در هر پرونده متفاوت باشد.
با این حال، مدل محاسباتی آوش نشان میدهد که در صورت تهیه دام با قیمت فرضشده و فروش لاشه آن با هویت جعلی، اختلاف میان هزینه تمامشده و مبلغ فروش به دهها میلیون تومان میرسد. این رقم میتواند وجود یک انگیزه اقتصادی بالقوه برای ارتکاب چنین جرمی باشد.
خلأ آماری درباره میزان عرضه گوشت تقلبی با هویت جعلی
با وجود انتشار اخبار متعدد درباره کشف گوشت حیوانات تکسمی، تا کنون هیچ آمار جامعی از تعداد سالانه این پروندهها و وزن محمولههای توقیفشده منتشر نشده است. همچنین مشخص نیست در چه تعداد از این پروندهها، عرضه گوشت با هویت جعلی و بهجای گوشت گوسفند یا گوساله به اثبات رسیده است.
در این میان، بررسیهای ما نشان میدهد که در تاریخ ۱۲ شهریور ۱۴۰۱، حامد زارعی، رئیس وقت سازمان نظام دامپزشکی کشور، در یک نشست خبری در پاسخ به سؤالی درباره آمار عرضه گوشت اسب و الاغ، اعلام کرد: «ما آماری در این زمینه نداریم.» او در همان نشست از انجام بازرسیهای متداول و برخورد با تخلفات، از اخطار و پلمب تا ارجاع پرونده به مراجع قضایی، سخن گفته بود.
چند روز پیش از این اظهارنظر نیز محمد آقامیری، رئیس وقت سازمان دامپزشکی کشور، دریافت گزارشهایی درباره تخلف در فروش گوشت اسب و الاغ در کشتارگاهها را تأیید کرد، اما آماری از تعداد پروندهها یا میزان گوشت کشفشده ارائه نداد و وقوع چنین تخلفاتی را «محدود» توصیف کرد.
در تازهترین اظهارنظر یک مقام رسمی در این زمینه نیز روز ۱۴ مهر ۱۴۰۵، وحید صالحی، رئیس سازمان دامپزشکی کشور، اعلام کرد که در کشور هیچ کشتارگاه مجازی برای پرورش و استحصال گوشت تکسمیان وجود ندارد. البته در این صحبت نیز هیچ اشارهای به آمار کشفیات محمولههای گوشت حیوانات تکسمی نشده است.
با این حال، اگر سازمان دامپزشکی با انتشار عمومی گزارشهای سالانه، تعداد کشفیات، وزن محمولههای توقیفشده، نتایج آزمایشهای تعیین گونه و پروندههای ارجاعشده به مراجع قضایی را اعلام کند، میتوان تخمین دقیقتری درباره میزان شایع بودن این تخلف در سطح کشور به دست آورد. همچنین اعلام نتایج رسیدگیهای قضایی نیز مشخص میکند که احکام صادرشده برای این پروندهها تا چه حد بازدارندگی داشتهاند.
حاشیه سود عرضه گوشت تقلبی
کاهش مصرف گوشت قرمز، افزایش قابل توجه قیمت قطعات گوسفندی و گوسالهای و کشف محمولههای گوشت حیوانات تکسمی، سه عاملی هستند که در کنار یکدیگر ضرورت نظارت دقیقتر بر بازار محصولات پروتئینی را نشان میدهند. این برآورد نشان میدهد حاشیه سود احتمالی در عرضه گوشت تقلبی، میتواند انگیزه اقتصادی قابل توجهی برای ارتکاب جرم ایجاد کند. در چنین شرایطی، نظارت بر زنجیره تأمین، کشتار، بستهبندی، حملونقل و عرضه گوشت نباید صرفاً به کشف محمولههای غیرمجاز پس از وقوع تخلف محدود بماند.