کتابخواندن با حسابوکتاب/ هزینه واقعی کتابخوانشدن در ایران چقدر است؟
تحریریه آوش/ پایه حداقل مزد ماهانه در سال ۱۴۰۵ حدود ۱۶ میلیون و ۶۲۵ هزار تومان تعیین شده است. در مقایسه با این رقم، سبد حداقلی پنجکتابی حدود ۶٫۴ درصد مزد پایه ماهانه را مصرف میکند
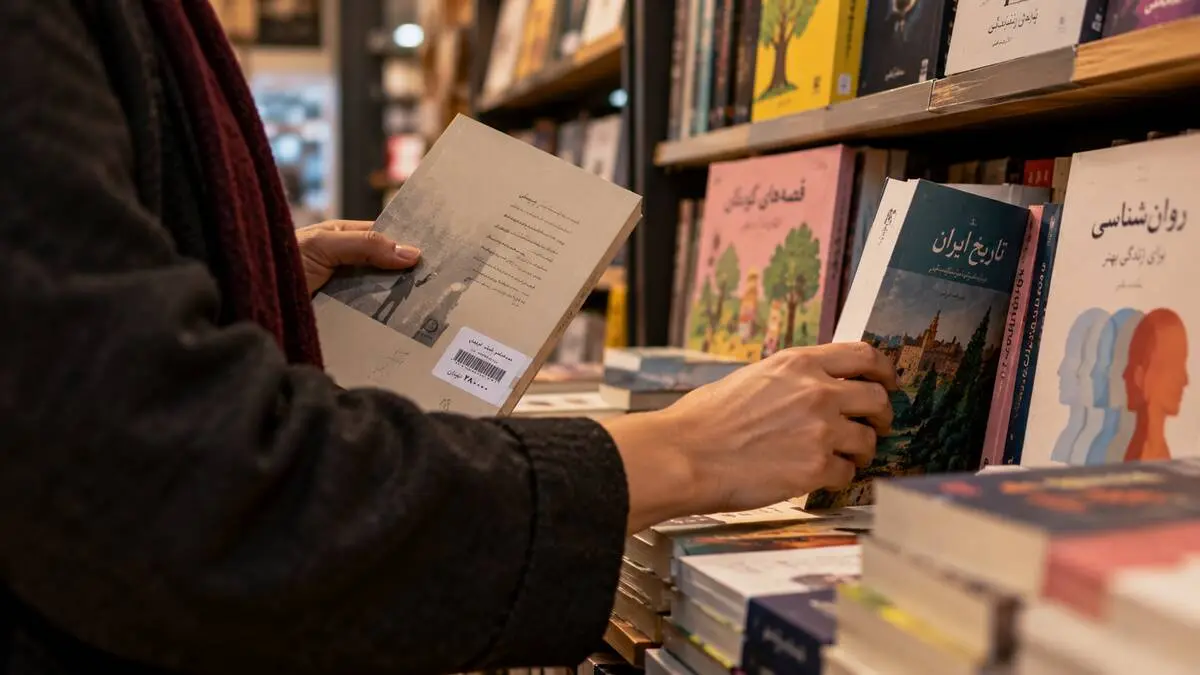
بیتا محسنی/ خریدار کتاب کودک را برمیدارد، پشت جلد را نگاه میکند و بعد سراغ رمان روی قفسه میرود. کتاب تاریخ هم در فهرستش هست؛ همانطور که کتابی درباره روانشناسی که مدتی است میخواهد بخواند. عنوانها را انتخاب کرده، اما هنوز خرید تمام نشده است. چند عدد روی ماشینحساب تلفن همراه، تصویری روشنتر از آنچه در ویترین دیده میشد، پیش رویش میگذارد: برای خرید چند کتاب، باید از پولی خرج کند که قرار است تا پایان ماه اجاره، خوراک، رفتوآمد و هزینههای دیگر را هم پوشش دهد. شاید یکی از کتابها را سر جایش بگذارد؛ نه چون دیگر خواندنی نیست، بلکه چون فعلاً خریدنش از عهده بودجه این ماه خارج است.
این صحنه، برای فهم مسئله کتاب در اقتصاد ایران، از هر شعار فرهنگی گویاتر است. در اینجا کسی لزوماً کتابخوانی را کنار نگذاشته؛ فقط میان خواستن و توانستن فاصله افتاده است. کتاب هنوز مطلوب است، اما خریدش باید از آزمون سختتری عبور کند: آیا میتوان هزینهاش را از درآمدی پرداخت کرد که پیش از رسیدن به نیمه ماه، بخش بزرگی از آن خرج شده است؟
از قفسه کتابفروشی تا صورتحساب ماهانه
برای پاسخ، پنج کتاب از پنج حوزه انتخاب میکنیم: کتاب کودک، رمان، تاریخ، علوم انسانی و روانشناسی. این سبد قرار نیست فهرست خرید یک خانواده مشخص باشد؛ الگویی است برای سنجش هزینه دسترسی به چند حوزه مطالعاتی متفاوت. بر اساس گزارش آماری نشر در ششماهه نخست سال ۱۴۰۵، میانگین قیمت کتاب به حدود ۲۷۵ هزار تومان رسیده است؛ رقمی که نسبت به دوره مشابه سال قبل بیش از ۴۰ درصد افزایش نشان میدهد. در همین دوره، ۴۸ هزار و ۴۸۶ عنوان کتاب منتشر شده و میانگین شمارگان به ۷۱۴ نسخه رسیده است؛ شمارگانی که نسبت به سال قبل ۱۲٫۶۱ درصد کاهش دارد. این اعداد تصویری از بازاری میدهند که در آن قیمتها بالا رفته و تعداد نسخههای منتشرشده از هر عنوان پایین آمده است.
اما میانگین ۲۷۵ هزار تومانی دقیقاً چه چیزی را درباره هزینه کتابخواندن به ما میگوید؟ برای پاسخ، کافی است آن را کنار قیمتهایی بگذاریم که خریدار در عمل با آنها مواجه میشود. در دامنه قیمتهای مبنای این گزارش، کف قیمت یک رمان حدود ۲۶۰ هزار تومان و سقف آن حدود ۵ میلیون و ۵۰۰ هزار تومان است. در روانشناسی، این فاصله از حدود ۲۰۰ هزار تومان تا ۴ میلیون تومان میرسد. کتاب کودک و نوجوان و دیگر حوزهها نیز، بسته به عنوان و نوع عرضه، دامنههای قیمتی متفاوتی دارند.
یعنی در سبد حداقلی، اگر یک رمان را با قیمت ۲۶۰ هزار تومان، یک کتاب روانشناسی را با ۲۰۰ هزار تومان، یک کتاب کودک و نوجوان را با حدود ۲۰۰ هزار تومان و دو کتاب دیگر را نیز هرکدام با حدود ۲۰۰ هزار تومان در نظر بگیریم، هزینه سبد پنجکتابی به یک میلیون و ۶۰ هزار تومان میرسد. این سبد تصویری از خرید با تمرکز بر ارزانترین گزینههاست؛ نه لزوماً خرید پنج عنوان مشخص و دلخواه.
در سبد معمولی نیز، اگر برای هر کتاب بهطور فرضی ۵۰۰ هزار تومان در نظر بگیریم، هزینه پنج عنوان به ۲ میلیون و ۵۰۰ هزار تومان میرسد. این عدد، میانگین رسمی یا قیمت قطعی بازار نیست؛ سناریویی برای نشاندادن هزینه خریدی است که در آن خریدار صرفاً به دنبال ارزانترین گزینهها نیست و در عین حال سراغ گرانترین مجموعهها هم نمیرود.
اما حتی این ارقام نیز تمام ماجرا را نشان نمیدهند. هزینه کتابخوانشدن فقط مبلغی نیست که هنگام خرید پرداخت میشود؛ به امکان ادامهدادن این عادت هم مربوط است. کسی که امروز پنج کتاب میخرد، ممکن است ماه بعد توان خرید حتی یک عنوان را نداشته باشد. فرد دیگری شاید بتواند کتاب بخرد، اما مجبور شود انتخابش را به آثار ارزانتر محدود کند. در هر دو حالت، دسترسی به کتاب فقط به علاقه و میل خواندن وابسته نیست؛ توان پرداخت نیز در تعیین آن نقش دارد. کتابخانههای عمومی، کتابهای دستدوم، امانتگرفتن و دسترسی قانونی به نسخههای دیجیتال میتوانند بخشی از فشار هزینه را کاهش دهند. اما این راهها جای سیاستهایی را نمیگیرند که دسترسی گستردهتر به کتاب را ممکن کنند؛ بهویژه برای کودکانی که نخستین تجربههای خواندنشان شکل میگیرد و برای خانوادههایی که خرید کتاب باید در کنار دهها هزینه ضروری دیگر قرار بگیرد.
دستمزد، هزینهای که آمار قیمت بهتنهایی نشان نمیدهد
پایه حداقل مزد ماهانه در سال ۱۴۰۵ حدود ۱۶ میلیون و ۶۲۵ هزار تومان تعیین شده است. در مقایسه با این رقم، سبد حداقلی پنجکتابی حدود ۶٫۴ درصد مزد پایه ماهانه را مصرف میکند؛ سبد فرضی معمولی حدود ۱۵ درصد آن را به خود اختصاص میدهد و سبد گرانقیمت از کل مزد پایه ماهانه فراتر میرود.
این نسبتها نیز باید با احتیاط خوانده شوند: مزد پایه با دریافتی نهایی همه کارگران یکسان نیست و درآمد ماهانه هم تماماً برای خرید کالاهای اختیاری در دسترس نیست. سهم مسکن، خوراک، رفتوآمد و دیگر هزینههای ضروری میتواند تعیین کند که حتی یک خرید یکمیلیونی برای یک خانواده قابلمدیریت باشد یا نه.
اما اینجا همان نقطهای است که مقایسه ساده قیمت و مزد، اگر متوقف شود، گمراهکننده خواهد بود. کارگر قرار نیست دو روز کار کند و تمام درآمد آن دو روز را یکسره به کتاب اختصاص دهد. دستمزد او همزمان باید هزینه مسکن، خوراک، رفتوآمد، درمان و دیگر نیازهای زندگی را تأمین کند. کتاب با همه اهمیت فرهنگیاش، در بسیاری از بودجههای خانوار پس از این هزینهها قرار میگیرد؛ نه لزوماً به دلیل کماهمیتبودنش، بلکه چون امکان تعویق خرید آن وجود دارد.
اگر همین سبد هر ماه خریداری شود، هزینه سالانه آن با فرض ثابتماندن قیمتها به حدود ۱۴ میلیون تومان میرسد. این رقم، افزایش احتمالی قیمتها در ماههای بعد را لحاظ نمیکند. در واقع، خانوادهای که میخواهد هر ماه برای خود و فرزندش چند کتاب بخرد، با یک خرید اتفاقی مواجه نیست؛ هزینهای تکرارشونده را به بودجه خود اضافه میکند.
در همین تفاوت، معنای اقتصادی کتابخوانشدن آشکار میشود. خرید یک جلد کتاب ممکن است برای بسیاری از افراد ممکن باشد؛ حفظ عادت خرید و مطالعه در طول سال، مسئله دیگری است. کتابخواندن به یک تصمیم مالی یکباره محدود نمیشود. هر بار که کتابی تمام میشود، امکان خواندن کتاب بعدی باید همچنان وجود داشته باشد.
پول کتاب از کدام بخش زندگی کم میشود؟
در ۸ مهر ۱۴۰۵، نرخ تورم نقطهبهنقطه شهریور ۸۹٫۸ درصد و تورم سالانه ۷۳٫۶ درصد گزارش شد. شاخص قیمت مصرفکننده نیز در شهریور نسبت به مرداد ۴٫۲ درصد افزایش داشت.
برای دیدن اثر این وضعیت، لازم نیست کتاب را با همه هزینههای زندگی مقایسه کنیم. کافی است به لحظه تصمیم خرید برگردیم. خانوادهای که هزینههای ثابت و ضروریاش افزایش یافته، برای جبران کسری بودجه معمولاً سراغ مخارجی میرود که میتوانند عقب بیفتند. کتاب یکی از همین مخارج است. ممکن است خریدش یک ماه به تعویق بیفتد، ممکن است بهجای سه عنوان تنها یک عنوان انتخاب شود، یا والدین خرید کتاب کودک را به تولد و مناسبتهای خاص محدود کنند.
این تصمیمها در ظاهر کوچکاند، اما در مجموع میتوانند رابطه خانوار با کتاب را تغییر دهند. آنچه از سبد خرید حذف میشود، فقط یک کالا نیست؛ گاهی فرصت آشنایی با نویسندهای تازه، دسترسی به منبعی برای یادگیری یا تجربهای فرهنگی برای کودک است. البته نمیتوان هر کاهش خرید را صرفاً به تورم نسبت داد؛ زمان، عادتهای مطالعه و دسترسی به کتابخانه نیز مؤثرند. اما وقتی قیمت کتاب بالا میرود و سهم هزینههای ضروری از درآمد افزایش مییابد، خرید مستمر کتاب دشوارتر میشود.
در این میان، هزینه تولید نیز فشار را تشدید میکند. گزارش تسنیم در ۱۹ مهر ۱۴۰۵ از قیمت هر بند کاغذ تحریر ۷۰ گرمی در قطع ۷۰ در ۱۰۰ به مبلغ ۹ میلیون و ۸۰۰ هزار تومان و قیمت کیلویی ۵۰۰ هزار تومانی کاغذ گلاسه خبر داد. قیمت کاغذ بهتنهایی تعیینکننده قیمت پشت جلد نیست؛ چاپ، صحافی، طراحی، تألیف یا ترجمه و توزیع نیز هزینه دارند. اما افزایش هزینه مواد اولیه، ناشر را با انتخاب دشواری روبهرو میکند: قیمت را بالا ببرد و خطر کاهش تقاضا را بپذیرد، یا با حاشیه سود کمتر و شمارگان محدودتر ادامه دهد. در هر دو حالت، بازار کتاب در برابر شوکهای اقتصادی آسیبپذیرتر میشود.
هزینه واقعی کتابخوانشدن
به این ترتیب هزینه واقعی کتابخوانشدن، مبلغی نیست که برای پنج جلد در یک نوبت پرداخت میشود؛ توانایی پرداختن دوباره و دوباره آن است. اینکه خانواده بتواند ماه آینده هم کتاب بخرد، کودک بتواند به کتاب تازه دسترسی داشته باشد و خواننده بزرگسال برای خرید عنوان بعدی مجبور نباشد از یک نیاز ضروری صرفنظر کند.
کتاب در اقتصاد خانوار معمولاً با نیازهایی رقابت میکند که تعویقپذیر نیستند. همین ویژگی باعث میشود فشار معیشتی، حتی بدون تصمیم آگاهانه برای کنارگذاشتن مطالعه، خرید کتاب را به حاشیه ببرد. نتیجه میتواند جامعهای باشد که در آن کتاب همچنان ارزشمند شمرده میشود، اما امکان دسترسی مستمر به آن بیش از پیش به توان مالی وابسته است.