حبس ۴۱۲ هزار رویا در صف بوروکراسی/ چگونه وام ازدواج به ترمز تشکیل خانواده تبدیل شد؟
تحریریه آوش/ واکاوی اقتصادی و اجتماعی شکاف میان تکلیف قانونی بانکها و واقعیت معیشت جوانان ایرانی
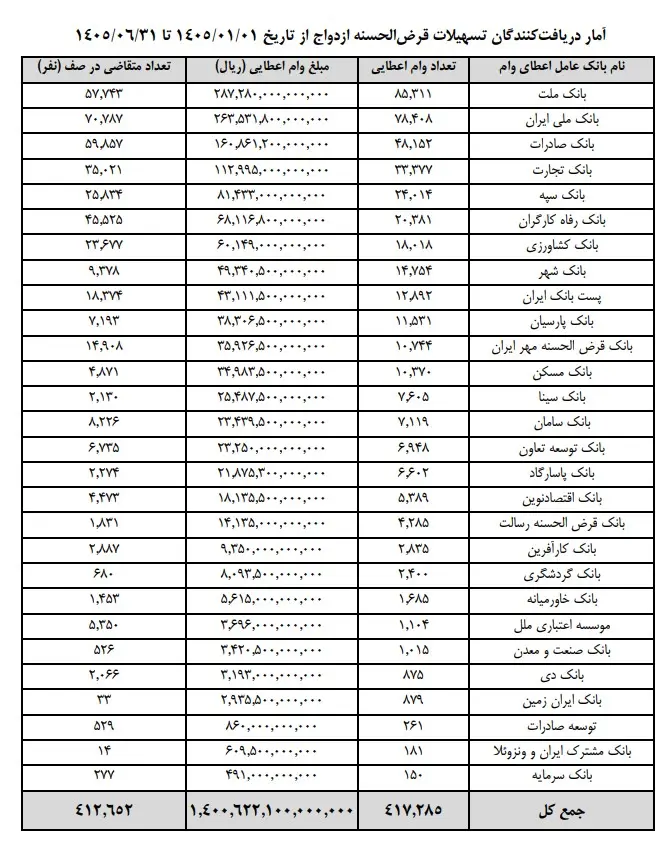
آمارهای رسمی از کاهش شدید ثبت ازدواج در ایران خبر میدهند و شمار ازدواجهای سالانه از حدود ۸۹۲هزار مورد در سال ۱۳۸۹ به حدود ۴۳۱هزار مورد در سال ۱۴۰۴ رسیده است.شبکه بانکی در این بازه ۴۱۷هزار و ۲۸۵ فقره وام ازدواج پرداخت کرده و مبلغ این تسهیلات به حدود یک میلیون و ۴۰۰هزار و ۶۲۲ میلیارد ریال، معادل بیش از ۱۴۰هزار میلیارد تومان یا ۱۴۰ همت، رسیده است. اما در کنار این رقم، وجود بیش از ۴۱۲هزار نفر در صف انتظار نشان میدهد. بانک ملت با پرداخت ۸۵هزار و ۳۱۱ فقره وام به ارزش بیش از ۲۸۷هزار میلیارد ریال در صدر جدول عملکرد قرار گرفته است. بانک ملی ایران با ۷۸هزار و ۴۰۸ فقره وام و مبلغی بیش از ۲۶۳هزار میلیارد ریال در رتبه دوم است و بانک صادرات با ۴۸هزار و ۱۵۲ فقره وام و حدود ۱۶۰هزار میلیارد ریال تسهیلات در رتبه سوم ایستاده است. این سه بانک در مجموع بیش از ۲۱۱هزار فقره وام پرداخت کردهاند.
حال در حالی که آمارهای رسمی از کاهش شدید ثبت ازدواج در ایران خبر میدهند و شمار ازدواجهای سالانه از حدود ۸۹۲هزار مورد در سال ۱۳۸۹ به حدود ۴۳۱هزار مورد در سال ۱۴۰۴ رسیده است، تازهترین گزارش عملکرد بانک مرکزی از شبکه بانکی در نیمه نخست سال ۱۴۰۵ چهره دیگری از یک بحران ساختاری را نشان میدهد. در پایان شهریورماه، ۴۱۲ هزار و ۶۵۲ متقاضی همچنان در صف دریافت تسهیلات قرضالحسنه ازدواج مانده بودند؛ عددی که تقریبا با کل وامهای پرداختشده در همان شش ماه برابری میکند.
شبکه بانکی در این بازه ۴۱۷هزار و ۲۸۵ فقره وام ازدواج پرداخت کرده و مبلغ این تسهیلات به حدود یک میلیون و ۴۰۰هزار و ۶۲۲ میلیارد ریال، معادل بیش از ۱۴۰هزار میلیارد تومان یا ۱۴۰ همت، رسیده است. اما در کنار این رقم، وجود بیش از ۴۱۲هزار نفر در صف انتظار نشان میدهد که سازوکار فعلی تامین مالی آغاز زندگی مشترک نهتنها با شتاب تورم و هزینههای سنگین شروع زندگی هماهنگ نیست، بلکه خود به یکی از موانع مهم تشکیل خانواده تبدیل شده است.
وقتی اعداد داستان بحران را میگویند
در نگاه نخست، پرداخت بیش از ۱۴۰ همت وام ازدواج در شش ماه نخست سال ۱۴۰۵ میتواند دستاوردی قابل توجه به نظر برسد. شبکه بانکی توانسته به بیش از ۴۱۷هزار متقاضی تسهیلات پرداخت کند و بخشی از نیاز مالی زوجهای جوان را پوشش دهد. بااینحال، ستون کناری همین آمار، تصویر را پیچیدهتر میکند: ۴۱۲هزار و ۶۵۲ نفر هنوز منتظر دریافت وام هستند. این همترازی معنادار یعنی بهازای هر نفر که در نیمه نخست سال موفق به دریافت وام شده، تقریبا یک نفر دیگر همچنان پشت درهای بانک مانده است. صف انتظار تقریبا هماندازه کل ازدواجهای ثبتشده در یک سال کشور است؛ درحالیکه آمار سال ۱۴۰۴ حدود ۴۳۱هزار ازدواج را نشان میدهد. مقایسه این دو عدد با روند بلندمدت ازدواج در ایران، پارادوکسی تلخ را آشکار میکند. در سال ۱۳۸۹، نزدیک به ۸۹۲هزار ازدواج در کشور ثبت شد. پانزده سال بعد، این رقم به حدود ۴۳۱هزار مورد رسیده است؛ یعنی کاهشی بیش از ۵۱درصد. در دورهای که جامعه ایران به دلیل ورود نسلهای پیشین به سن ازدواج، نیازمند حمایتهای ساختاری و مالی گسترده بود، آمار ازدواج تقریبا نصف شد. اکنون نیز که حجم سالانه ازدواجها کاهش یافته، شبکه بانکی در نیمه نخست سال صفی تقریبا هماندازه کل ازدواجهای یک سال کشور را در انتظار نگه داشته است.
بار سنگین بر دوش چند بانک
نگاه دقیقتر به عملکرد ۲۸ بانک و مؤسسه اعتباری کشور نشان میدهد که اجرای تکلیف پرداخت وام ازدواج بهطور متوازن میان بانکها توزیع نشده است. همین عدم توازن، یکی از ریشههای اصلی شکلگیری صفهای طولانی و فرسایشی برای متقاضیان است. بانک ملت با پرداخت ۸۵هزار و ۳۱۱ فقره وام به ارزش بیش از ۲۸۷هزار میلیارد ریال در صدر جدول عملکرد قرار گرفته است. بانک ملی ایران با ۷۸هزار و ۴۰۸ فقره وام و مبلغی بیش از ۲۶۳هزار میلیارد ریال در رتبه دوم است و بانک صادرات با ۴۸هزار و ۱۵۲ فقره وام و حدود ۱۶۰هزار میلیارد ریال تسهیلات در رتبه سوم ایستاده است. این سه بانک در مجموع بیش از ۲۱۱هزار فقره وام پرداخت کردهاند. به بیان دیگر، بیش از ۵۰درصد از کل تعداد وامهای پرداختی و نیز بیش از ۵۰درصد از منابع مالی تزریقشده به بخش ازدواج، تنها توسط این سه بانک تامین شده است. اگر بانک تجارت با ۳۳هزار و ۳۷۷ فقره وام و بانک سپه با ۲۴هزار و ۱۴ فقره نیز به این جمع اضافه شوند، پنج بانک نخست حدود ۶۴درصد از کل بار مالی و اجرایی کشور را بر دوش کشیدهاند.
در سوی دیگر، تصویر کاملا متفاوت است. بانکهایی همچون بانک سرمایه، بانک مشترک ایران و ونزوئلا، بانک توسعه صادرات، بانک دی و بانک ایرانزمین سهم بسیار ناچیزی در پرداخت وام ازدواج داشتهاند. برای نمونه، بانک سرمایه تنها ۱۵۰ فقره، بانک مشترک ایران و ونزوئلا ۱۸۱ فقره و بانک توسعه صادرات ۲۶۱ فقره وام پرداخت کردهاند.
نسبت صف به وام پرداختی نیز ابعاد نگرانکننده وضعیت را روشنتر میکند. در بانک رفاه کارگران، شمار متقاضیان در صف بیش از ۲.۲ برابر کل وامهایی است که این بانک در نیمه نخست سال پرداخت کرده است. در موسسه اعتباری ملل، این نسبت به ۴.۸ برابر میرسد و در بانک دی نیز بیش از ۲.۳ برابر است. این ارقام نشان میدهد که اگر روند پرداخت تغییر نکند و ثبتنام متقاضیان جدید هم متوقف شود، برخی متقاضیان باید ماهها و حتی بیش از یک سال منتظر بمانند تا نوبت آنان برسد. بانک ملی با ۷۰هزار و ۷۸۷ نفر، بیشترین صف انتظار را دارد. پس از آن، بانک صادرات با ۵۹هزار و ۸۵۷ نفر و بانک ملت با ۵۷هزار و ۷۴۳ نفر قرار گرفتهاند.
اقتصاد خانواده در محاصره تورم و انتظار
برای درک عمق این مسئله باید از جداول آماری فراتر رفت و به واقعیت زندگی جوانانی نگاه کرد که قصد آغاز زندگی مشترک دارند. در اقتصاد خانواده، تصمیم به ازدواج تنها یک انتخاب عاطفی نیست. این تصمیم با هزینه مسکن، جهیزیه، مراسم، وسایل اولیه زندگی، انتظارات خانوادگی و درآمد آینده زوجین گره خورده است. وام ازدواج در ایران با این منطق طراحی شده که بخشی از هزینههای اولیه ورود به زندگی مشترک را پوشش دهد. این تسهیلات قرار است بهعنوان سرمایه اولیهای کمهزینه، شکاف نقدینگی جوانان را کاهش دهد و آغاز زندگی مشترک را آسانتر کند. اما وقتی زمان انتظار برای دریافت وام از چند هفته به چندین ماه و گاه بیش از یک سال کشیده میشود، تورم وارد معادله میشود و کارکرد اقتصادی وام را تضعیف میکند.
فرسایش ارزش وام در گذر زمان
در اقتصادهای تورمی مثل اقتصاد کشورمان، زمان دشمن ارزش پول است. زوجی که در ابتدای سال برای خرید لوازم ضروری منزل یا تامین ودیعه مسکن برنامهریزی میکند، بر اساس قیمتهای روز ثبتنام وام، محاسبه انجام میدهد. اما وقتی پس از گذشت ماهها و طی مراحل اداری متعدد، وام به حسابش واریز میشود، قیمت مسکن، لوازم خانگی و خدمات افزایش یافته است. در چنین شرایطی، وامی که در زمان ثبتنام میتوانست بخش قابل توجهی از هزینه جهیزیه یا رهن یک واحد کوچک را پوشش دهد، در زمان واریز فقط بخش کوچکی از همان نیاز را تامین میکند. انتظار در صف وام ازدواج در عمل به مالیات تورمی سنگینی برای زوجهای جوان تبدیل میشود و قدرت خرید واقعی تسهیلات را کاهش میدهد.
تعلیق زندگی مشترک
طولانی شدن صف وام ازدواج، پدیده دوره عقد طولانی را نیز تشدید کرده است. بسیاری از زوجها به دلیل نبود منابع مالی کافی برای اجاره مسکن و خرید لوازم اولیه، ناچارند ماهها و گاه سالها پس از ثبت رسمی ازدواج، همچنان در خانه پدری زندگی کنند. این وضعیت دو پیامد مهم دارد. نخست آنکه هزینههای رفتوآمد، مراسم و مخارج جانبی دوره عقد بر دوش خانوادهها میافتد و پسانداز اندک آنان را مصرف میکند. دوم آنکه ورود زوجین به چرخه مستقل اقتصادی و مدیریت مالی مشترک به تاخیر میافتد. در نتیجه، ازدواجی که قرار بود نقطه آغاز استقلال اقتصادی و تشکیل خانواده باشد به دورهای طولانی از انتظار و وابستگی تبدیل میشود.
ضامن، سد پنهان در مسیر جوانان
علاوه بر صف انتظار، شرط ارائه ضامن نیز برای بسیاری از متقاضیان به مانعی جدی تبدیل شده است. دریافت وام ازدواج معمولا نیازمند ضامنهایی با سابقه کاری مناسب، کسر از حقوق یا اعتبار بانکی قابل قبول است. برای زوجی که فاقد اقوام کارمند دولت یا کاسبان دارای اعتبار بانکی هستند، پیدا کردن چند ضامن معتبر میتواند دشوار و گاه ناممکن باشد. این موضوع نشان میدهد که حتی پس از عبور از صف انتظار، بخش قابل توجهی از اقشار کمدرآمد و فاقد شبکه حمایتی قوی در مرحله ارائه تضامین متوقف میمانند. در چنین شرایطی، حمایت مالی که باید به اقشار نیازمند و جوان برسد، بهطور غیرمستقیم در دسترس کسانی قرار میگیرد که روابط اجتماعی و اداری قویتری دارند.
کاهش ازدواج و تغییر اقتصاد اجتماعی
کاهش تعداد ازدواجهای ثبتشده از ۸۹۲هزار مورد در سال ۱۳۸۹ به حدود ۴۳۱هزار مورد در سال ۱۴۰۴، تنها یک تغییر آماری نیست. این روند نشاندهنده دگرگونی عمیقی در ساختار اقتصاد اجتماعی ایران است. وقتی نرخ تشکیل خانواده در طول ۱۵ سال به نصف کاهش مییابد، پیامدهای آن از سطح فردی و خانوادگی فراتر میرود و بر سرمایه اجتماعی، اعتماد عمومی، الگوی مصرف و پویایی اقتصادی جامعه اثر میگذارد. آمار سال ۱۴۰۴ نشان میدهد ازدواجها نسبت به سال پیش از آن نیز ۸.۸درصد کاهش یافتهاند.
اثر نمایشی شکست
در اقتصاد رفتاری و اجتماعی، تصمیم افراد تحت تاثیر تجربه دیگران قرار میگیرد. وقتی جوانان در خانواده، محله یا محیط کار میبینند که زوجهای جوان برای دریافت وام ازدواج باید ماهها منتظر بمانند، با موانع اداری روبهرو شوند و در نهایت وامی دریافت کنند که کفاف هزینههای اولیه زندگی را نمیدهد، پیام منفی قدرتمندی دریافت میکنند. این تجربه زیسته، هزینه روانی و اقتصادی ازدواج را در ذهن جامعه افزایش میدهد. نتیجه آن، تاخیر در ازدواج، کاهش انگیزه برای تشکیل خانواده و در برخی موارد گرایش به تجرد طولانیمدت است. وام ازدواج در چنین فضایی نهتنها به عامل تشویقکننده تبدیل نمیشود، بلکه میتواند نمادی از ناکارآمدی حمایتهای دولتی تلقی شود.
فرسایش اعتماد عمومی
تسهیلات قرضالحسنه ازدواج یکی از ملموسترین نقاط تماس نسل جوان با نظام حکمرانی اقتصادی کشور است. جوانی که در آغاز مهمترین فصل زندگی خود با وعده حمایت قانونی به سامانه وام ازدواج مراجعه میکند، اما با صفی چندصدهزارنفری و پاسکاری میان شعب روبهرو میشود، احساس بیعدالتی و بیاعتمادی ساختاری پیدا میکند. این فرسایش اعتماد، سرمایه اجتماعی را کاهش میدهد. سرمایه اجتماعی برای مشارکت اقتصادی، همدلی اجتماعی، ثبات خانواده و انسجام جامعه اهمیت دارد. وقتی جوانان احساس کنند که حمایتهای وعدهدادهشده در عمل به آنان نمیرسد، فاصله میان دولت و نسل جوان بیشتر میشود.
تغییر الگوی مصرف
کاهش ازدواج و افزایش سن تجرد، الگوی تقاضا و مصرف در اقتصاد کلان را نیز تغییر میدهد. خانوارهای تشکیلشده از طریق ازدواج معمولا تقاضای بیشتری برای مسکن، لوازم خانگی، مبلمان، خدمات آموزشی، درمانی و پسانداز بلندمدت دارند. این تقاضا میتواند به رونق تولید داخلی و اشتغال کمک کند. در مقابل، افزایش جمعیت مجرد و خانوارهای تکنفره، تقاضا را به سمت مسکنهای کوچک، مصرف روزمره و خدمات فردی سوق میدهد. این تغییر میتواند انگیزه پسانداز و سرمایهگذاری بیننسلی را کاهش دهد و ساختار مصرف جامعه را دگرگون کند.
سایه سنگین بر آینده جمعیتی
مهمترین و استراتژیکترین سویه این بحران، پیوند مستقیم میان صفهای وام ازدواج، کاهش ازدواج و آینده جمعیتی و اقتصادی کشور است. در اقتصاد کلان، جمعیت نهتنها مصرفکننده است، بلکه مهمترین عامل تولید، نیروی کار، سرمایه انسانی و موتور نوآوری محسوب میشود.
از دست رفتن پنجره جمعیتی
ایران در مقطعی قرار دارد که جمعیت جوان و در سن کار بیشترین سهم را در ساختار جمعیتی دارد. اقتصاددانان از این وضعیت با عنوان پنجره جمعیتی یاد میکنند. این فرصت تاریخی است که اگر با اشتغال مولد، مسکن قابل دسترس و تسهیل تشکیل خانواده همراه شود، میتواند به جهش اقتصادی منجر شود. اما سقوط ازدواج از ۸۹۲هزار به ۴۳۱هزار مورد و معطل ماندن بیش از ۴۱۲هزار متقاضی در صف وام ازدواج نشان میدهد که بخشی از سالهای پایانی این پنجره در حال از دست رفتن است. هر سال تاخیر در ازدواج به دلیل موانع مالی و بانکی، میتواند به کاهش نرخ باروری و از دست رفتن فرصت فرزندآوری برای میلیونها زوج جوان منجر شود.
بحران نیروی کار در آینده
کاهش شدید ازدواج در دهه ۱۳۹۰ و نیمه اول دهه ۱۴۰۰، زنگ خطر بزرگی برای بازار کار ایران در افق دو دهه آینده است. کودکانی که امروز به دلیل تاخیر در ازدواج والدینشان متولد نمیشوند، بیست سال دیگر در بازار کار حضور نخواهند داشت. این موضوع به معنای کوچک شدن بازار داخلی، کاهش نیروی کار جوان و متخصص و افت رشد اقتصادی بالقوه کشور است. اقتصادی که جمعیت جوان آن رو به کاهش باشد با رکود تقاضا، کاهش بهرهوری و کمبود نیروی انسانی روبهرو خواهد شد.
فشار بر صندوقهای بازنشستگی
تاثیر کاهش ازدواج و فرزندآوری بر آینده اقتصاد کلان در ترازنامه صندوقهای بازنشستگی نیز خود را نشان خواهد داد. نظام بازنشستگی بر پایه همبستگی بیننسلی استوار است؛ شاغلان امروز حق بیمه میپردازند تا مستمری بازنشستگان پرداخت شود. وقتی نرخ ازدواج کاهش مییابد و به تبع آن نرخ موالید سقوط میکند، نسبت شاغل به بازنشسته در آینده کاهش مییابد. در نتیجه، دولت و اقتصاد ایران با جمعیت بزرگتری از سالمندان روبهرو خواهند شد که به خدمات درمانی و مراقبتی پرهزینه نیاز دارند، درحالیکه جمعیت شاغل کافی برای تامین مالی صندوقهای بازنشستگی وجود نخواهد داشت. هزینهای که شبکه بانکی امروز از پرداخت بهموقع وام ازدواج دریغ میکند یا در بوروکراسی حبس میکند، فردا میتواند به شکل چالشهای مالی بزرگتر در بودجه عمومی و صندوقهای بازنشستگی ظاهر شود.
چرا بانکها در پرداخت وام مقاومت میکنند؟
برای حل یک مسئله اقتصادی نمیتوان تنها به توصیههای اخلاقی به بانکها بسنده کرد. باید انگیزههای اقتصادی و تنگناهای ترازنامهای آنان را شناخت. پرسش اصلی این است که چرا با وجود تکلیف قانون بودجه و قانون جوانی جمعیت، همچنان بیش از ۴۱۲هزار نفر در صف وام ازدواج ماندهاند؟
نخستین عامل، عدم تطابق میان منابع قرضالحسنه و تکالیف قانونی است. بانکها برای پرداخت وام قرضالحسنه با کارمزد پایین و بازپرداخت بلندمدت به سپردههای پسانداز قرضالحسنه مردم نیاز دارند. در شرایط تورمی بالا، انگیزه مردم برای نگهداری پول در حسابهای قرضالحسنه با سود صفر درصد کاهش مییابد و سپردهها به سمت حسابهای سرمایهگذاری با سود بالاتر یا بازارهای موازی مانند طلا، ارز و ملک حرکت میکند.
دومین عامل، تورم و هزینه فرصت پول برای بانکها است. در اقتصادی که نرخ تورم بالاست و نرخ سود تسهیلات تجاری بالاتر است، پرداخت وام بلندمدت با کارمزد پایین از محل منابع غیرقرضالحسنه برای بانک به معنای پذیرش زیان ترازنامهای است. به همین دلیل، برخی بانکها با ایجاد موانع اداری، سختگیری در پذیرش ضامن و سهمیهبندی شدید شعب، پرداخت این تسهیلات را به حداقل میرسانند.
سومین عامل، نبود سازوکار جریمه موثر و شفافیت عملکردی است. اگرچه در قوانین، جریمههای مالیاتی یا نظارتی برای بانکهای متخلف پیشبینی شده، اما در عمل چند بانک بزرگ دولتی و نیمهدولتی بیش از دو سوم بار این تکلیف را بر دوش میکشند و سایر بانکها بدون پرداخت هزینه متناسب از زیر این مسئولیت اجتماعی شانه خالی میکنند.
راهکارهایی برای شکستن قفل صفها
عبور از این وضعیت و بازگرداندن کارآمدی به تسهیلات ازدواج، نیازمند بازنگری هوشمندانه در سیاستگذاری پولی و بانکی است.
توزیع متوازن سهمیهها
بانک مرکزی باید سهمیه پرداخت وام ازدواج را نه بر اساس چانهزنیهای اداری، بلکه بر مبنای فرمولی دقیق از کل سپردهها و داراییهای هر بانک تعیین کند. در صورت عدم تحقق ماهانه سهمیه توسط بانکهای خصوصی یا تخصصی، منابع آن بانک باید بهصورت خودکار برداشت و در اختیار بانکهای پیشتاز قرار گیرد تا صفهای طولانی آنان تخلیه شود.
اصلاح نظام تضامین
جایگزینی شرط فرسایشی ضامن کارمند رسمی با سامانه جامع اعتبارسنجی بانکی میتواند گلوگاه اجرایی دریافت وام را برای اقشار فاقد روابط اداری باز کند. استفاده از توثیق سهام عدالت، یارانههای نقدی و چکهای صیادی الکترونیکی نیز میتواند به کاهش وابستگی متقاضیان به ضامنهای سنتی کمک کند.
جبران هزینه مالی بانکها
برای آنکه بانکها انگیزهای برای تعلل نداشته باشند، میتوان از ابزارهای نوین مالی همچون انتشار اوراق قرضالحسنه اجتماعی با مشارکت خیرین و نهادهای عمومی یا طراحی خطوط اعتباری ویژه و غیرتورمی بهره گرفت. در طراحی این ابزارها باید همزمان از اضافهبرداشت بانکها در سایر بخشها جلوگیری شود تا منابع بهصورت هدفمند به بخش ازدواج و خانواده برسد.
اتصال وام به زنجیره تامین داخلی
تخصیص بخشی از منابع بهصورت اعتبار خرید لوازم خانگی ایرانی یا کمکودیعه مسکن با بازپرداخت بلندمدت، هم فشار نقدینگی بر ترازنامه بانکها را کاهش میدهد و هم از انحراف احتمالی منابع به بازارهای سفتهبازی جلوگیری میکند. این سیاست میتواند بهطور مستقیم به رونق تولید داخلی و اشتغال نیز کمک کند.
سرمایهگذاری برای آینده، نه هزینه بر ترازنامه
نگاه به آمار تسهیلات ازدواج در نیمه نخست سال ۱۴۰۵ در کنار منحنی نزولی ازدواج در پانزده سال اخیر، هشدار روشنی به سیاستگذاران اقتصادی و اجتماعی میدهد: ایران در حال از دست دادن زمان است.
وقتی تعداد ازدواجهای کشور از ۸۹۲هزار مورد به ۴۳۱هزار مورد سقوط کرده و همزمان بیش از ۴۱۲هزار زوج جوان ایرانی در صف دریافت وام آغاز زندگی مشترک متوقف ماندهاند، دیگر نمیتوان مسئله را در حد یک تاخیر اداری یا مشکل نقدینگی بانکها تقلیل داد. این صف بیش از ۴۰۰هزارنفری، صف انتظار برای شکلگیری آینده ایران است. آیندهای که بدون خانواده پویا، بدون نسل جوان و بدون سرمایه اجتماعی با چالشهای جبرانناپذیری در حوزه رشد اقتصادی، بازار کار و امنیت اجتماعی روبهرو خواهد شد. تسهیلات ازدواج نباید در ترازنامه بانکها بهعنوان هزینهای تحمیلی دیده شود، بلکه باید در ترازنامه کلان کشور بهعنوان پربازدهترین سرمایهگذاری بیننسلی تلقی شود. شکستن قفل این صفها، حذف بوروکراسیهای دستوپاگیر ضامن و توزیع عادلانه مسئولیت در میان تمام بانکهای کشور، کمترین کاری است که نظام اقتصادی میتواند برای باز کردن درهای امید به روی صدها هزار زوج جوان انجام دهد؛ زوجهایی که با وجود تمام سختیهای اقتصادی، همچنان تصمیم گرفتهاند زیر یک سقف، آینده این سرزمین را بسازند.