فرزندآوری با وعده، فرزندپروری با بدهی؛ نگاهی به صف ۳۸۸ هزارنفری تسهیلات فرزندآوری
تحریریه آوش/ در روزهایی که درباره آینده جمعیت هشدار داده میشود، فاصله میان وعده حمایت و زمان پرداخت، به پرسشی درباره پشتوانه اقتصادی خانواده تبدیل شده است. نرخ باروری کشور به ۱.۳۴ فرزند کاهش یافته، مسئولین وعدههای جدید میدهند، اما هنوز ۳۸۸هزار نفر فقط در ۶ماه نخست سال در صف دریافت وام فرزندآوری ماندهاند
هزینههای کودک از روز تولد و حتی از زمان بارداری شروع میشود، نه از روزی که بانک نوبت پرداخت وام را اعلام میکند. این تفاوت ساده، در جدول تسهیلات فرزندآوری بانکهای کشور معنایی روشن پیدا کرده است: از ابتدای فروردین تا پایان شهریور ۱۴۰۵، نزدیک به ۲۸۶هزار فقره وام پرداخت شده، اما شمار متقاضیان در صف به بیش از ۳۸۸هزار نفر رسیده است. برای خانوادهای که روی این پول حساب کرده، فاصله میان ثبت درخواست و دریافت تسهیلات فقط یک فرایند اداری نیست؛ فاصلهای است که باید با پسانداز، کمک اطرافیان، عقب انداختن مخارج یا بدهی دیگری پر شود. این تصویر در روزهایی پیش روی سیاستگذار قرار دارد که مرضیه وحید دستجردی، دبیر ستاد ملی جمعیت، از رسیدن نرخ باروری کل کشور به ۱.۳۴ فرزند در سال ۱۴۰۴ خبر داده است. او هشدار داده در صورت تداوم روند کنونی، جمعیت ایران در افق ۷۵ساله ممکن است به ۳۱ میلیون نفر کاهش پیدا کند. پرسشی که این برآورد پیش میکشد مهم و فوری است: کشوری که نگران کاهش جمعیت فرداست، امروز تا چه اندازه پشت خانوادههای دارای فرزند ایستاده است؟
صفی مقابل وعدهها
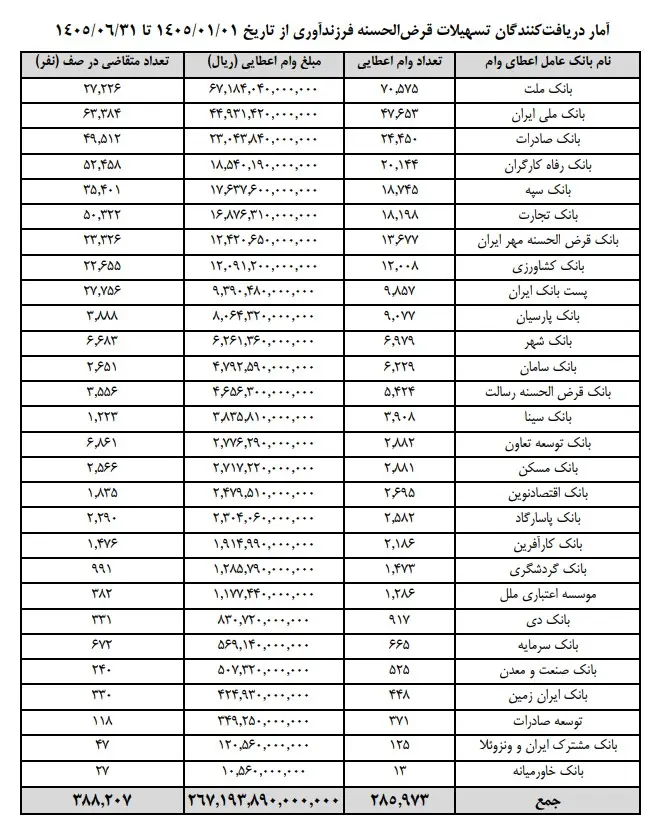
جدول آمار دریافتکنندگان تسهیلات قرضالحسنه فرزندآوری در ۶ماهه نسخت ۱۴۰۵ که توسط بانک مرکزی منتشر شده است، عملکرد ۲۸ بانک و موسسه اعتباری را در این بازه زمانی نشان میدهد. مجموع پرداختها ۲۸۵هزار و ۹۷۳ فقره به ارزش ۲۶۷هزار و ۱۹۳ میلیارد و ۸۹۰ میلیون ریال است که معادل حدود ۲۷ همت است. در بخش دیگری از این جدول، ۳۸۸هزار و ۲۰۷ متقاضی در صف ثبت شدهاند. یعنی به ازای هر صد وام پرداختی در این دوره، حدود ۱۳۶ نفر در انتظار دریافت تسهیلات قرار دارند. آنچه روشن است، بزرگی فاصله میان تعداد پرداختهای یک دوره ششماهه و موجودی صف گزارششده است. اگر هیچ متقاضی جدیدی اضافه نمیشد و پرداختها با سرعت متوسط همین دوره ادامه مییافت، حجم صف معادل حدود هشت ماه پرداخت بود. این محاسبه قرار نیست زمان دریافت وام کسی را پیشبینی کند؛ فقط مقیاس تعهد پیش روی شبکه بانکی را نشان میدهد. پشت این تعهد، خانوادههایی هستند که نیاز مالیشان از قبل آغاز شده است.
کودک به دنیا آمده است
درباره ارتباط این صف با مسئله جمعیت باید دقیق بود. این افراد برای فرزندی که هنوز متولد نشده درخواست وام ندادهاند. طبق دستورالعمل بانک مرکزی، تسهیلات فرزندآوری به پدر فرزندانی تعلق میگیرد که از تولدشان بیش از دو سال نگذشته باشد. پس تعبیر این آمار به تولدهای متوقفشده پشت در بانک نادرست است. تولد اتفاق افتاده، آنچه به تعویق افتاده، دسترسی به حمایت مالی پس از آن است. اهمیت موضوع نیز همینجاست. خانواده نمیتواند هزینههای ضروری کودک را تا زمان تعیین تکلیف درخواست بانکی متوقف کند. اگر موعد پرداخت روشن نباشد، باید درباره منابع جایگزین تصمیم بگیرد. ممکن است وام سرانجام برسد، اما زمانی که هزینه اولیه با قرض دیگری تامین شده است. در چنین وضعی، کارکرد پول تغییر میکند و بهجای تامین مستقیم نیاز، صرف تسویه تعهدی میشود که خانواده برای گذر از دوره انتظار پذیرفته است.
این احتمال، برای طرح یک مطالبه کافی است: ارزیابی وام فرزندآوری نباید در لحظه واریز پایان یابد. باید معلوم شود که پول چه زمانی به دست خانواده رسیده و در آن زمان، چه نقشی در بودجه او داشته است.
پول دیررس، حمایت کماثرتر
در حسابداری بانک، پرداخت نهایی یک پرونده میتواند به معنای انجام تعهد باشد. در حسابوکتاب خانواده، زمان پرداخت هم بخشی از تعهد است. پولی که پیش از سررسید هزینه ضروری میرسد با پولی که پس از تامین همان هزینه از راه دیگر دریافت میشود، کارکرد یکسانی ندارد. نادیده گرفتن این تفاوت، کیفیت حمایت را پشت رقم کل پرداخت پنهان میکند. در شرایط افزایش قیمتها، تاخیر میتواند به کاهش قدرت خرید مبلغ ثابت وام نیز منجر شود. برای محاسبه این زیان باید تاریخ درخواست و پرداخت، مبلغ پرونده و تغییر هزینههای مرتبط مشخص باشد؛ بنابراین، نمیتوان رقمی بهعنوان خسارت منتظران اعلام کرد. بااینحال، نبود امکان محاسبه، دلیل نبود هزینه نیست. سیاست حمایتی باید زمان را نیز در کنار مبلغ ببیند.
ابهام، مسئله دیگری است. خانوادهای که از تاریخ دریافت پول اطلاع دارد، میتواند تعهداتش را با آن هماهنگ کند. اما وقتی زمان پرداخت نامعلوم است، حتی تصمیم درباره قرض کوتاهمدت یا استفاده از پسانداز دشوارتر میشود. گاه آنچه فشار را بیشتر میکند، صرف انتظار نیست، ندانستن پایان آن است.
صف مشترک، فشار نابرابر
دو خانواده ممکن است در یک روز ثبتنام کنند و مدت یکسانی منتظر بمانند، اما هزینه انتظار برایشان برابر نباشد. یکی میتواند از ذخیره مالی خود استفاده کند و دیگری برای تامین مخارج جاری نیز به حمایت نیاز دارد. یکی به کمک بستگان دسترسی دارد و دیگری چنین پشتوانهای ندارد. از این منظر، صفی که در گزارش بانکی با یک عدد نمایش داده میشود در زندگی خانوارها پیامدهای متفاوتی پیدا میکند. برای سنجش عدالت این سیاست، دانستن همین تفاوتها ضروری است. اگر حمایت دیرهنگام، خانواده کمبرخوردار را به استقراض پرهزینهتر یا کاهش مخارج ضروری سوق دهد، تاخیر فقط مسئله سرعت خدمات نیست، مسئله توزیع فشار اقتصادی نیز هست.
پرسش اصلی این است که سازوکار پرداخت تا چه اندازه نسبت به نیاز واقعی حساس است. پاسخ را نمیتوان از تعداد پروندههای مختومه استخراج کرد. باید وضعیت کسانی را هم دید که هنوز پرداختی نداشتهاند و نمیدانند تا چه زمانی باید بدون این پشتوانه، هزینهها را مدیریت کنند.
بار اصلی بر دوش چند بانک
بخش عمده صف در تعداد محدودی از بانکها متمرکز شده است. بانک ملی با ۶۳هزار و ۳۸۴ متقاضی، بزرگترین صف را دارد. پس از آن، بانک رفاه کارگران با ۵۲هزار و ۴۵۸ نفر، تجارت با ۵۰هزار و ۳۲۲ نفر، صادرات با ۴۹هزار و ۵۱۲ نفر و سپه با ۳۵هزار و ۴۰۱ نفر قرار گرفتهاند. نزدیک به ۶۵درصد کل افراد صف، متقاضی دریافت تسهیلات از همین پنج بانک هستند. این تمرکز، مسیر بررسی را مشخص میکند. کاهش محسوس صف بدون روشن شدن وضعیت این بانکها دشوار خواهد بود. بااینحال، تعداد بالای منتظران بهتنهایی برای متهم کردن یک بانک به کمکاری کافی نیست. بانکی که تقاضای بیشتری دریافت کرده، ممکن است هم پرداخت بالا و هم صف بزرگی داشته باشد. برای قضاوت باید سهمیه، منابع، ورودی درخواستها و وضعیت تکمیل پروندهها کنار هم قرار گیرد. مقایسه بانکهای ملت و ملی این تفاوت را نشان میدهد. بانک ملت در دوره مورد بررسی ۷۰هزار و ۵۷۵ وام پرداخت کرده و ۲۷هزار و ۲۲۶ متقاضی در صف دارد. بانک ملی ۴۷هزار و ۶۵۳ پرداخت و ۶۳هزار و ۳۸۴ متقاضی منتظر ثبت کرده است. این اختلاف، موضوعی مهم برای بررسی است، نه حکمی آماده درباره علت عملکرد متفاوت دو بانک.
تفاوتهایی که باید توضیح داده شوند
وقتی صف را نسبت به تعداد پرداخت هر بانک میسنجیم، تصویر دیگری به دست میآید. در پستبانک، تعداد افراد صف حدود ۲.۸۲ برابر تعداد وامهای پرداختشده در دوره است. این نسبت برای بانک تجارت حدود ۲.۷۷ و رفاه ۲.۶ است، درحالیکه برای بانک ملت به حدود ۰.۳۹ میرسد. این شاخص زمان انتظار را نشان نمیدهد، اما بزرگی صف را در مقایسه با حجم پرداخت هر بانک روشن میکند. تفاوتها میتواند نقطه آغاز پرسشهای دقیقتری باشد: آیا منابع متناسب با تقاضا توزیع شدهاند؟ گره اصلی پیش از معرفی به شعبه است یا پس از آن؟ چه تعداد پرونده به دلیل نقص مدارک متوقف ماندهاند؟ آیا مراحل مشابه در بانکهای مختلف، زمانهای متفاوتی میبرد؟ گزارش بانک مرکزی، پاسخ این پرسشها را ندارد و درست به همین دلیل، انتشار آن باید آغاز پاسخگویی باشد، نه پایان آن. سیاستگذار برای اصلاح مسیر به تفکیک علتها نیاز دارد. کمبود اعتبار با اصلاح مدارک حل نمیشود؛ همانطور که افزایش منابع لزوما مانع اداری را برطرف نمیکند. تا وقتی همه دلایل تاخیر در یک عنوان کلی به نام صف جمع شوند، یافتن مسئولیت هر بخش نیز دشوار میماند.
وام، جای درآمد را نمیگیرد
متوسط مبلغ هر وام پرداختشده در این دوره حدود ۹۳.۴۳ میلیون تومان است. این رقم از تقسیم مبلغ کل بر تعداد وامها به دست میآید و مبلغ ثابت دریافتی همه خانوادهها نیست. طبق دستورالعمل سال ۱۴۰۵، میزان تسهیلات از ۴۴ میلیون تومان برای فرزند اول تا ۲۲۰ میلیون تومان برای فرزند پنجم و بیشتر تفاوت دارد؛ دوره بازپرداخت هم متناسب با ترتیب تولد، سه تا هفت سال تعیین شده است. وام میتواند نقدینگی در اختیار خانواده بگذارد، اما درآمد دائمی ایجاد نمیکند. دریافتکننده وام باید اقساط را از منابع آینده خود بپردازد. به همین دلیل، ارزش این حمایت را باید در کنار ثبات شغلی، درآمد قابل اتکا و تعهدات دیگر خانوار سنجید. برای خانوادهای که از بازپرداخت مطمئن است، وام میتواند کمک مؤثری باشد، اما برای خانوادهای با درآمد نامنظم، تصمیم درباره پذیرش بدهی پیچیدهتر خواهد بود. این تمایز، جایگاه وام را روشن میکند: تسهیلات میتواند بخشی از حمایت باشد، نه جانشین همه آن. هزینه پرورش کودک با یک پرداخت پایان نمییابد و نمیتوان انتظار داشت ابزار تامین مالی کوتاهمدت، بهتنهایی نگرانیهای چندساله والدین را برطرف کند.
مسئله، فقط تمایل نیست
گزارش ۲۰۲۵ صندوق جمعیت سازمان ملل بر فاصله میان تعداد فرزند مطلوب افراد و امکان تحقق آن تمرکز دارد. در پیمایش ۱۴ کشوری این گزارش، محدودیت مالی، ناامنی شغلی و دشواری مسکن از موانع مطرحشده بودهاند. این یافتهها را نمیتوان آمار ایران دانست، اما نشان میدهند که پرسش جمعیتی فقط این نیست که مردم چند فرزند میخواهند؛ باید پرسید چه عواملی مانع رسیدن آنان به انتخاب مطلوبشان میشود. از این زاویه، هشدار درباره کاهش باروری زمانی به برنامه عملی نزدیک میشود که موانع مشخص را هدف بگیرد. خانواده به مجموعه شرایط نگاه میکند: هزینه مسکن، امکان حفظ شغل، دسترسی به مراقبت کودک و اطمینان به درآمد. وام در میان این عوامل قرار دارد و بیرون از آنها عمل نمیکند. صندوق جمعیت نیز در توصیههای خود، حمایت از والدین را به پرداخت نقدی محدود نمیکند و بر کار شایسته، مسکن مناسب، مرخصی والدین و خدمات سلامت باروری تاکید دارد. کنار هم قرار گرفتن این اجزاست که میتواند امکان انتخاب را تقویت کند.
مراقبتی که در جدول نیست
در جدول بانک مرکزی، مبلغ وام دیده میشود، اما زمانی که صرف مراقبت از کودک میشود جایی ندارد. درباره اشتغال مادران، تقسیم مسئولیت میان والدین و دسترسی به خدمات نگهداری نیز اطلاعاتی ارائه نشده است. بنابراین، از این سند نمیتوان درباره خروج زنان از بازار کار یا میزان فشار مراقبتی نتیجه گرفت. بااینحال، هر ارزیابی اقتصادی از حمایت خانواده، بدون توجه به این هزینهها ناقص خواهد بود. اگر خانواده برای نگهداری کودک ناچار به کاهش ساعت کار یا خرید خدمات باشد، مسئلهای فراتر از نقدینگی اولیه پیش روی او قرار میگیرد. پرداخت بهموقع وام میتواند بخشی از فشار را تعدیل کند، اما پاسخ کامل به چنین مسئلهای نیست. گزارش صندوق جمعیت نیز نابرابری جنسیتی و دسترسی ناکافی به مراقبت مقرونبهصرفه از کودک را از موانع تحقق خواست باروری معرفی میکند.
اعتبار وعده، سرمایه سیاست
هرچند که اثر احتمالی تجربه دریافت وام بر تصمیم به داشتن فرزند بعدی در این جدول قابل اندازهگیری نیست، اما میتوان مسئله اعتماد را مطرح کرد. خانوادهای که یک بار فاصله طولانی و نامعلوم میان وعده و اجرا را تجربه کرده، ممکن است در برنامهریزی بعدی با احتیاط بیشتری روی حمایت عمومی حساب کند. تصمیمی بلندمدت به پشتوانهای قابل پیشبینی نیاز دارد. از این منظر، نظم پرداخت فقط به مدیریت پروندهها مربوط نیست، بلکه بخشی از اعتبار نهادی است که خانواده قرار است به آن تکیه کند.
سنجش حمایت با زمانسنج خانواده
با فرض برابری متوسط وام افراد صف با متوسط پرداختهای همین دوره، ارزش تقریبی تسهیلات موردنیاز صف حدود ۳۶.۳هزار میلیارد تومان خواهد بود. این برآورد، کسری قطعی منابع نیست و تنها ابعاد احتمالی پرداخت را نشان میدهد. برای عبور از گزارش اعداد به حل مسئله، باید زمان انتظار، تعداد ورودی و خروجی ماهانه، سن پروندهها و دلایل توقف منتشر شود. خانواده نیز باید بداند درخواستش در کدام مرحله است و چه زمانی پاسخ میگیرد. شفافیت، جای منابع را نمیگیرد، اما مانع از آن میشود که کمبود منابع، نقص فرآیند و مسئولیت دستگاهها پشت ابهام مشترک پنهان بماند.
آینده جمعیت ایران نه با یک وام تعیین میشود و نه با حذف یک صف تضمین خواهد شد. بااینحال، همین صف، آزمونی عینی برای سیاست حمایت از خانواده است. پشت هشدارهای دوردست، نیازهای نزدیکی قرار دارند که موعدشان رسیده است. خانوادهها پیش از آنکه درباره هفت دهه بعد اطمینان بخواهند، میخواهند بدانند حمایت وعدهدادهشده برای کودک امروز، چه زمانی به دستشان میرسد.